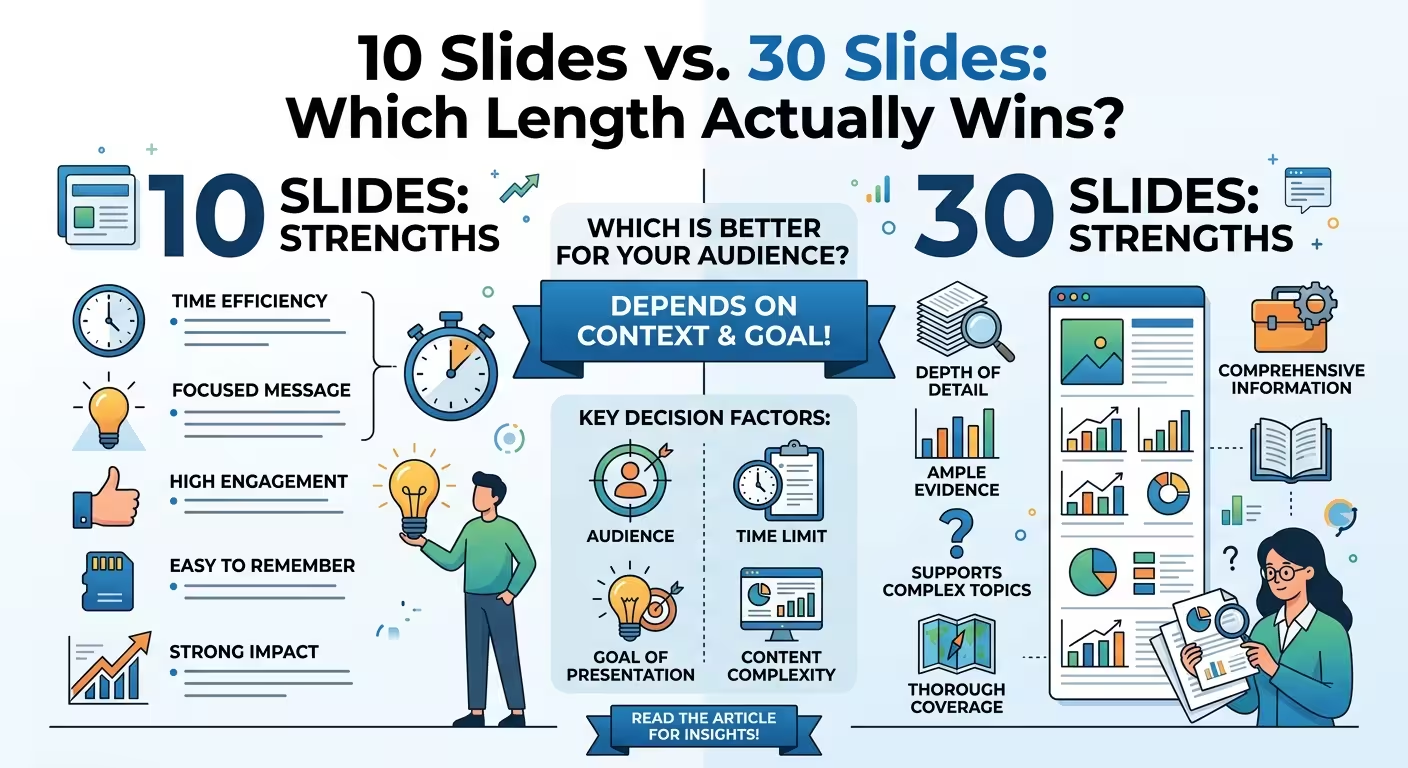
Un fondateur m’a un jour montré deux versions d’un même pitch deck. L’une comptait 10 diapositives. L’autre, 27. La version à 10 diapositives a reçu un poli « merci, nous reviendrons vers vous ». La version à 27 diapositives a obtenu un deuxième rendez-vous. Personne dans cette salle ne s’intéressait au nombre de diapositives — ils se souciaient de savoir si les chiffres de la diapositive 14 répondaient à la question qu’ils allaient poser. C’est précisément ce que l’avis « 10 diapositives sont préférables » omet généralement de mentionner.
La règle 10/20/30 n’a jamais été une question de nombre 10
La règle 10/20/30 de Guy Kawasaki est souvent citée : 10 diapositives, 20 minutes, police de 30 points. Les gens considèrent le « 10 » comme l’élément clé. Ce n’est pas le cas. La règle était conçue pour une situation précise — un fondateur présentant à des investisseurs qui ont vu une centaine de decks cette semaine et oublieront la plupart d’entre eux avant le déjeuner. Dans ce contexte, 10 est un outil de discipline, pas un principe de design. Appliquez ce même nombre à une revue budgétaire interne de 45 minutes où trois chefs de département doivent comparer des postes de dépenses, et 10 diapositives ne rendront pas la réunion plus précise. Cela signifie simplement qu’une personne a entassé quatre sujets sur la diapositive 6, et la salle passera 20 minutes à demander au présentateur de faire défiler en arrière.
Ce que les données sur l’attention des investisseurs révèlent réellement
Voici où les choses deviennent intéressantes, et où la plupart des arguments en faveur de « moins de diapositives » s’arrêtent soudainement de citer des preuves. DocSend, qui suit comment les investisseurs lisent réellement les pitch decks sur un grand volume de documents de levée de fonds réels, a découvert que le temps moyen qu’un investisseur passe sur un deck se situe dans une fourchette étroite — quelques minutes, peu importe que le deck compte 10 ou 25 pages. C’est ce détail qui mérite d’être retenu : un deck plus long ne vous offre pas plus d’attention totale. Il se contente de répartir la même attention sur plus de diapositives, ce qui signifie que chaque diapositive individuelle en reçoit moins. Ainsi, la conclusion honnête n’est pas « plus court est mieux ». Elle est que si vous construisez un deck de 25 diapositives, vous feriez mieux de savoir quelles trois ou quatre diapositives seront effectivement lues attentivement, car le reste est là pour la forme.
Un deck court peut cacher le même problème qu’un deck long
J’ai vu des gens « corriger » un deck encombré en supprimant des diapositives jusqu’à atteindre un nombre rond, et le deck ne fonctionne toujours pas. Passer de 30 à 10 diapositives ne force pas la clarté — il force simplement la compression, et une compression sans édition produit une diapositive avec quatre idées entassées au lieu de quatre diapositives avec une idée chacune. C’est même pire, car maintenant le public doit faire le tri à votre place. Le problème sous-jacent est généralement antérieur au nombre de diapositives — l’argument n’était pas clair avant même que quelqu’un n’ouvre le logiciel. Une analyse structurelle sur pourquoi les decks encombrés se produisent fait un point similaire : personne ne s’assoit pas pour décider qu’une réunion nécessite 47 diapositives. L’incertitude sur ce qui est réellement argumenté crée les diapositives supplémentaires, une par une, avec hésitation. Si vous réduisez le nombre sans résoudre cette incertitude, vous n’avez fait qu’allonger un argument déjà flou.
Trente diapositives peuvent parfois être la bonne réponse
C’est la partie que la plupart des articles sur « le nombre idéal de diapositives » omettent, car elle complique un nombre propre. Une revue d’entreprise trimestrielle où trois personnes doivent interroger six lignes de produits n’est pas la même chose qu’un pitch de cinq minutes. Le public n’a pas pour objectif d’être convaincu en une seule fois — ils vont vous interrompre, demander le chiffre derrière le chiffre, et vouloir comparer ce trimestre avec le précédent. Un deck dense de 30 diapositives avec une analyse complète par ligne de produits peut réellement surpasser une version élégante de 10 diapositives dans cette salle, car la version élégante force quelqu’un à dire « pouvez-vous revenir à cela » quatre fois de suite. Il y a une raison pour laquelle les diapositives que certains designers considèrent comme laides sont souvent celles que les dirigeants réouvrent après la réunion. La raison pour laquelle les présentations pratiques et denses en informations survivent dans les salles de réunion revient à un test simple : la diapositive peut-elle tenir debout une fois que le présentateur a quitté la salle et qu’elle est envoyée à un collègue ? Un deck minimaliste de 10 diapositives conçu pour un public ayant besoin de preuves de soutien échoue généralement à ce test. Un deck fonctionnel de 30 diapositives conçu pour le même public le passe souvent.
La variable qui compte vraiment n’est pas le nombre
Ce qui distingue un bon deck de 10 diapositives d’un bon deck de 30 diapositives n’est pas la longueur — c’est que chaque diapositive mérite sa place en fonction de ce que le public spécifique doit décider ou vérifier. Un deck de prospection à froid destiné à un investisseur qui ne vous connaît pas nécessite de la rapidité, donc il doit rester épuré ; un deck de « data room » pour quelqu’un effectuant une due diligence nécessite de la profondeur, donc un deck plus long fait son travail, sans échouer en brièveté. La question à se poser n’est pas « ce deck devrait-il comporter 10 ou 30 diapositives ? » mais « que doit faire ce public particulier avec ce deck après que j’ai fini de parler — me croire rapidement ou vérifier mon travail lentement ? » Une fois cette question répondue, le nombre de diapositives tend à se déterminer tout seul, et débattre du nombre n’est plus utile.
Revenons donc à ce fondateur avec deux versions du même pitch. Le deck de 27 diapositives n’a pas gagné parce qu’il était plus long. Il a gagné parce que quelqu’un avait déjà décidé quelles diapositives les investisseurs s’arrêteraient vraiment à lire — et avait construit le reste pour résister à un survol.
Commentaires (0)