Presentación de Pitch para Inversores: ¿Qué Debe Incluirse en Cada Diapositiva?
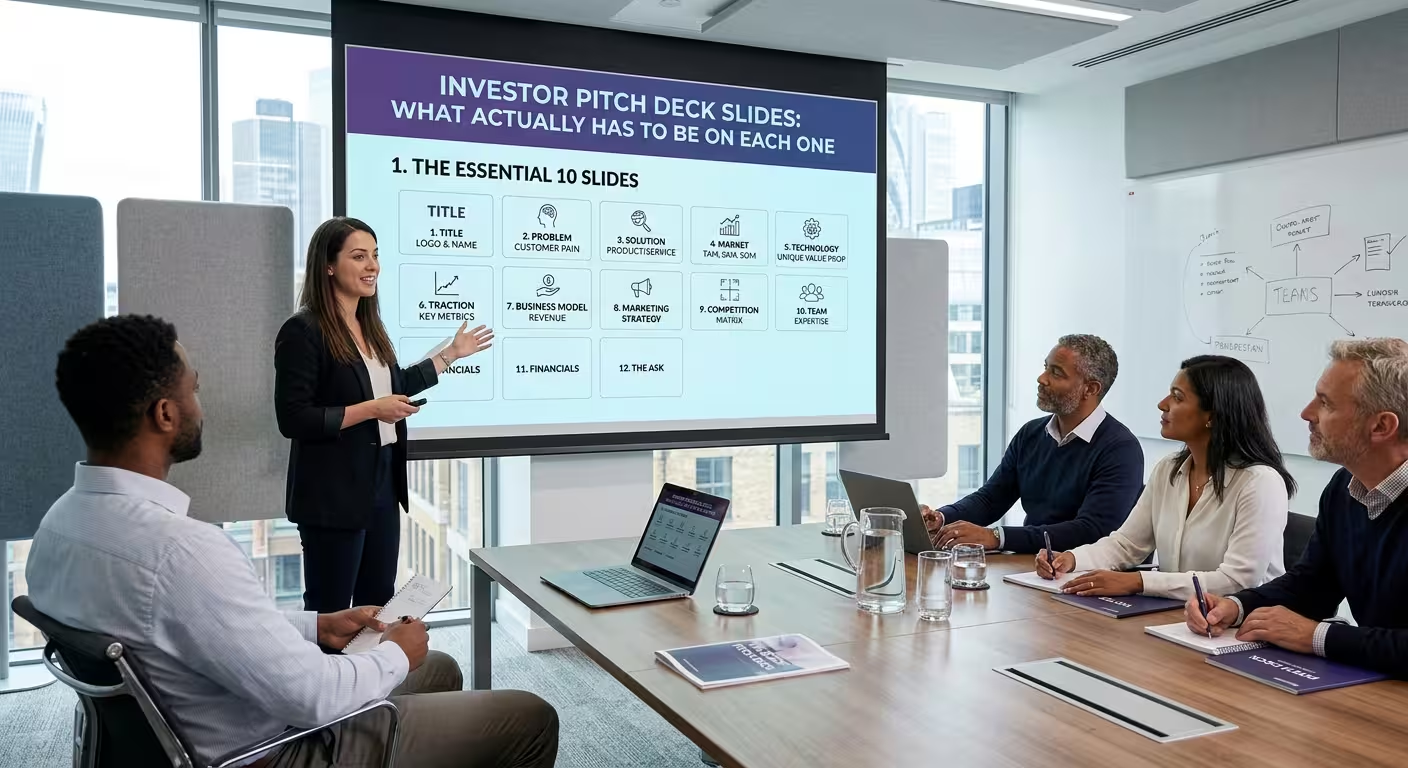
Imagina un escenario hipotético bastante común: un fundador dedica tres semanas a pulir una presentación de catorce diapositivas, la muestra ante un inversionista y ve cómo la reunión se estanca en la diapositiva seis porque nadie puede encontrar ese número clave que habría fortalecido el caso. La presentación tenía todas las diapositivas que "debía" tener. Simplemente no tenía el contenido adecuado en ninguna de ellas.
Eso es el vacío que deja la mayoría de los consejos sobre presentaciones de ventas. Las listas de verificación de orden de diapositivas te indican que incluyas una diapositiva de **"Mercado"** y una de **"Trayectoria"**, pero no qué debe escribirse en ellas para que realmente cumplan su función. Este artículo desglosa qué contenido debe llevar cada diapositiva —no cómo titularla—, basado en cómo los inversionistas leen las presentaciones bajo presión real, no en cómo los fundadores desean que las lean.
---
**La Portada y el Resumen Ejecutivo: Donde Se Toma la Mayor Parte de la Decisión**
Un análisis reciente sobre la atención de los inversionistas en el blog de ImagineLayout destaca un punto clave que debes internalizar antes de crear cualquier cosa más: la página inicial recibe una atención desproporcionadamente mayor que todas las diapositivas posteriores, y una proporción significativa de lectores no llega más allá de las primeras dos páginas. Esto redefine qué puede ser la diapositiva de portada.
No es solo un logo y un eslogan. Necesita tres elementos que funcionen de verdad: una descripción en una sola oración de lo que hace la empresa que un no experto pueda repetir correctamente, la etapa y la cantidad de financiamiento que buscas, y un marcador de credibilidad —una métrica, un cliente destacado o un logro del fundador— que dé al lector una razón para abrir la diapositiva dos. Omite el eslogan que suena bien en una competencia de ventas pero se ve vago en una pantalla. *"Reimaginamos cómo colaboran los equipos"* no le dice al inversionista nada que pueda actuar; *"Software de programación B2B para clínicas dentales, $340K de ARR, creciendo un 18% mensual"* les muestra exactamente de qué tipo de empresa se trata y si está dentro de su ámbito".
---
**Problema y Solución: Demostrar que lo Entiendes Antes de Pitchear**
La diapositiva del problema no debe describir un problema de manera abstracta; su función es demostrar que el fundador se ha acercado lo suficiente para conocer su forma. Un dolor genérico de la industria, basado en un informe de mercado, parece investigación. Un modo específico de fallo —la solución actual que usan los clientes, el costo de esa solución en horas o dólares, quién lo siente con más intensidad— transmite comprensión. Uno pertenece en la diapositiva; el otro pertenece en un apéndice, si acaso.
La diapositiva de solución que sigue debe resistir la tentación de explicar todo el producto. Expresa en una oración qué hace el producto, luego muestra —con una captura de pantalla, un diagrama simple o un flujo de tres pasos— cómo un usuario específico pasa del problema a un estado resuelto. Evitaría una lista de características aquí por completo; las características responden *"¿qué hace?"*, y en este punto del *deck*, el inversionista aún decide si cree que el problema es lo suficientemente real como para importarle.
---
**Tamaño del Mercado: El Número que los Inversionistas Desconfían por Defecto**
Toda presentación tiene una diapositiva de **TAM** (Mercado Total Direccionable), y la mayoría de los inversionistas han aprendido a descontar el número al verlo, porque *"mercado de miles de millones"* se ha convertido en una frase para rellenar diapositivas en lugar de una afirmación calculada. Lo que realmente debe estar en la diapositiva es la aritmética, visible: cómo llegaste del mercado total direccionable al mercado obtenible y servicioable, usando supuestos vinculados a tu plan real de *go-to-market* en lugar de una figura de un informe de industria de arriba hacia abajo. Un número más pequeño, pero defendible, de **SOM** (Mercado Obtenible y Servicioable) con la matemática mostrada genera más credibilidad que uno más grande con una cita y nada más.
Esto también es donde un gráfico gana su lugar de manera genuina en lugar de decorar la diapositiva. Un gráfico de embudo —TAM estrechándose a SAM (Mercado Direccionable Servible) estrechándose a SOM, cada paso etiquetado con el supuesto detrás de él— comunica el razonamiento en segundos de una manera que un párrafo de texto no puede. Si estás construyendo esto desde cero en PowerPoint, una plantilla de gráfico de análisis de mercado que ya tenga la estructura del embudo en capas te ahorra reinventar esa lógica visual bajo presión.
---
**Trayectoria: La Diapositiva que se Lee Más Largo y se Juzga con Más Severidad**
Según el informe de 2025 de *Pitch Deck* de DocSend, resumido por la firma de diseño de presentaciones Waveup, los inversionistas dedican aproximadamente tres veces más tiempo a la diapositiva de trayectoria que a cualquier otra página en una presentación de ronda semilla, y una gran mayoría de las decisiones de *"no"* citan una trayectoria débil como la razón. Esa combinación —el mayor escrutinio, la mayor influencia en el resultado— significa que esta diapositiva no puede cumplir funciones dobles como un resumen general de logros.
Elige una métrica primaria que refleje la salud del negocio en tu etapa —crecimiento de ingresos, crecimiento de usuarios activos o volumen de cartas de intención, dependiendo de lo que realmente tengas— y colócala en la posición visual más fuerte de la diapositiva, no enterrada bajo un párrafo de contexto. Luego, apila dos o tres puntos de prueba de apoyo debajo de ella: retención, logos destacados o una señal de compra repetida. Omite números vanidosos como inscripciones totales o descargas de la app a menos que estén directamente vinculados a ingresos o retención; los inversionistas han visto suficientes presentaciones como para reconocer un número elegido porque es el más grande disponible en lugar del más relevante.
---
**Modelo de Negocio y Economía por Unidad: Responder la Pregunta Detrás de la Pregunta**
Bajo la pregunta *"¿cómo ganas dinero?"*, el inversionista que lee esta diapositiva realmente está preguntando cuándo las economías por unidad se vuelven positivas y qué debe ser cierto para que eso se mantenga. Eso significa que la diapositiva necesita, como mínimo, tu modelo de precios o ingresos declarado claramente, una figura de costo de adquisición de clientes si tienes datos significativos, y el conjunto de supuestos detrás de tu camino hacia la rentabilidad —no solo el destino.
Una cosa que señalaría como un trade-off en lugar de una regla: los fundadores a veces sobreingenierizan esta diapositiva con un modelo financiero de cinco años para demostrar diligencia. En una presentación inicial, ese nivel de detalle suele tener el efecto contrario: invita al inversionista a buscar fallas en los supuestos a tres años vista en lugar de evaluar la trayectoria a corto plazo que tú realmente controlas. Guarda el modelo completo para la sala de datos después de que la primera reunión vaya bien; la diapositiva necesita la lógica, no la hoja de cálculo.
---
**La Diapositiva del Equipo que Nadie Lee Como Esperan los Fundadores**
Los fundadores suelen tratar la diapositiva del equipo como una formalidad: fotos, títulos y una línea de logos de empresas anteriores. Pero es una de las pocas secciones de un *deck* que los inversionistas revisan una y otra vez en lugar de pasarla por alto una sola vez, porque en etapas tempranas el equipo suele ser la apuesta real, más que los métricos actuales. Lo que debe estar aquí no es un resumen de currículum; es una respuesta en una línea, por fundador, a *"¿por qué esta persona está específicamente posicionada para resolver este problema"* —experiencia en el dominio, una construcción previa relevante o una conexión personal con el dolor que se está resolviendo. Un logo de una empresa anterior conocida dice menos que una frase explicando qué le enseñó ese rol al fundador sobre este mercado.
---
**La Solicitud: ¿Qué Realmente Debe Ir en la Diapositiva de Financiamiento?**
La diapositiva de la solicitud falla con más frecuencia por ser demasiado vaga (*"levantando una ronda semilla"*) o demasiado estrecha (*"$1.5M para 18 meses de capital de trabajo"*) sin mostrar cómo esa cantidad se conecta con lo que pasará después. Lo que necesita: la cantidad que buscas, el tipo de ronda y un breve desglose de qué compra el dinero en términos de hitos —no solo categorías como *"contratación"* y *"marketing"*, sino el resultado específico que esos contratos o ese gasto deben producir antes de la próxima ronda.
Una línea de tiempo simple de despliegue de fondos funciona bien aquí: tres o cuatro fases mapeadas contra meses, mostrando qué se construye o prueba en cada etapa. Si estás armando esto visualmente en lugar de como una lista de viñetas, una plantilla de línea de tiempo diseñada para mapas de ruta basados en hitos maneja la lógica de fases y fechas para que la diapositiva no termine pareciendo un gráfico de Gantt genérico sacado de una herramienta de gestión de proyectos.
---
Ninguna de estas cosas es realmente un problema de lista de verificación. Es un problema de secuencia y contenido —saber cuáles dos o tres cosas debe creer específicamente un inversionista al salir, y asegurarse de que la diapositiva que debe probar cada una lleve realmente la evidencia, no solo la etiqueta.
Comentarios (0)