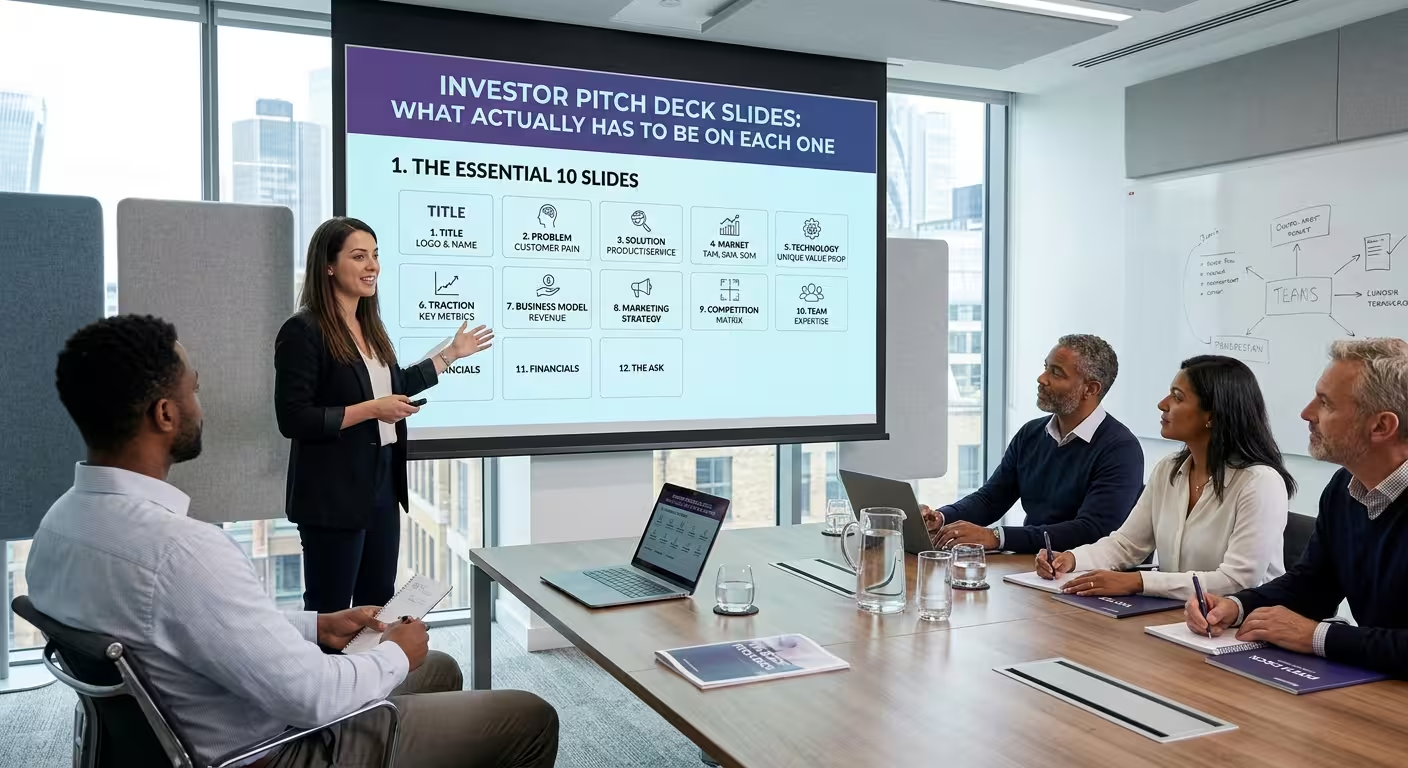
Imaginez une situation assez courante et hypothétique : un fondateur passe trois semaines à affiner une présentation de quatorze diapositives, la présente à un investisseur, et voit la réunion s’enliser à la sixième diapositive parce que personne ne parvient à trouver le chiffre clé qui aurait pu convaincre. La présentation contenait toutes les diapositives qu’elle « devait » avoir. Elle manquait simplement du bon contenu sur chacune d’elles. C’est le vide que la plupart des conseils pour les présentations de pitch laissent ouvert. Les listes de vérification de l’ordre des diapositives vous indiquent d’inclure une diapositive « Marché » et une diapositive « Traction », mais pas ce qu’il faut y écrire pour qu’elles remplissent réellement leur rôle. Cet article explique le contenu que chaque diapositive doit porter — pas comment la titrer — en fonction de la manière dont les investisseurs lisent les présentations sous pression réelle, et non comme les fondateurs aimerait qu’ils les lisent.
La Page de Couverture et le Résumé : Où Se Passe la Majorité des Jugements
Une analyse récente de l’attention des investisseurs sur le blog d’ImagineLayout souligne un point à intégrer avant de créer quoi que ce soit d’autre : la première page reçoit une attention disproportionnée par rapport à toutes les diapositives suivantes, et une part significative des lecteurs ne va pas au-delà des premières pages. Cela redéfinit ce qu’une diapositive de couverture est autorisée à être. Ce n’est pas un logo et un slogan. Elle doit accomplir trois choses de manière concrète : une description en une phrase de ce que fait l’entreprise, qu’un non-expert pourrait répéter correctement, le stade et le montant de financement recherché, ainsi qu’un seul marqueur de crédibilité — un chiffre, un client notable, ou une compétence du fondateur — qui donne au lecteur une raison d’ouvrir la diapositive deux. Oubliez le slogan qui sonne bien lors d’une compétition de pitch et semble vague à l’écran. *« Nous réinventons la manière dont les équipes collaborent »* ne dit rien à un investisseur qu’il puisse utiliser ; *« Logiciel de planification B2B pour cliniques dentaires, 340 000 $ de revenus annuels récurrents, en croissance de 18 % par mois »* leur indique exactement de quel type d’entreprise il s’agit et si cela correspond à leur domaine.
Problème et Solution : Prouver sa Compréhension Avant de Pitcher
La diapositive « Problème » n’a pas pour rôle de décrire un problème de manière abstraite — elle doit prouver que le fondateur s’est approché suffisamment près pour connaître sa forme. Un point douloureux générique d’un secteur, tiré d’un rapport de marché, semble issu de recherches. Un mode de défaillance spécifique — la solution de contournement actuellement utilisée par les clients, le coût de cette solution en heures ou en dollars, et qui en souffre le plus — montre une compréhension réelle. L’un appartient sur la diapositive ; l’autre appartient dans un appendice, le cas échéant.
La diapositive « Solution » qui suit doit résister à l’envie d’expliquer le produit dans son ensemble. Énoncez en une phrase ce que fait le produit, puis montrez — avec une capture d’écran, un schéma simple ou un flux en trois étapes — comment un utilisateur spécifique passe du problème à un état résolu. J’éviterais ici toute liste de fonctionnalités ; les fonctionnalités répondent à *« qu’est-ce qu’il fait ? »*, et à ce stade de la présentation, l’investisseur décide encore s’il croit que le problème est suffisamment réel pour s’en soucier.
Taille du Marché : Le Chiffre que les Investisseurs Méfient par Défaut
Toute présentation contient une diapositive TAM, et la plupart des investisseurs ont appris à déprécier le chiffre dès qu’ils le voient, car *« marché d’un milliard de dollars »* est devenu une phrase de remplissage de diapositive plutôt qu’une affirmation calculée. Ce qui doit réellement figurer sur la diapositive, c’est l’arithmétique visible : comment vous êtes passé du marché adressable total au marché accessible et réalisable, en utilisant des hypothèses liées à votre plan réel de *go-to-market* plutôt qu’un chiffre issu d’un rapport sectoriel. Un nombre SOM plus petit, défensible, avec les calculs affichés, fait plus pour la crédibilité qu’un nombre plus grand avec une citation et rien d’autre.
C’est aussi ici qu’un graphique mérite vraiment sa place plutôt que de décorer la diapositive. Un visuel en entonnoir — du TAM se rétrécissant au SAM puis au SOM, chaque étape étiquetée avec l’hypothèse qui la sous-tend — communique la logique en quelques secondes de manière qu’un paragraphe de texte ne peut pas. Si vous construisez cela dans PowerPoint depuis zéro, un modèle de graphique d’analyse de marché qui intègre déjà la structure de l’entonnoir vous fait gagner du temps et évite de réinventer cette logique visuelle sous pression.
Traction : La Diapositive Lue le Plus Longtemps et Jugée le Plus Sévèrement
D’après le rapport 2025 sur les présentations de pitch de DocSend, résumé par l’agence de design de présentation Waveup, les investisseurs passent environ trois fois plus de temps sur la diapositive « Traction » que sur toute autre page d’une présentation de levée de fonds en phase de graines, et une majorité importante des décisions de *« non »* citent une traction faible comme raison. Cette combinaison — la plus grande attention, la plus grande influence sur le résultat — signifie que cette diapositive ne peut pas servir de double rôle en tant que bande-annonce générale.
Choisissez un indicateur principal qui reflète la santé de l’entreprise à votre stade — croissance des revenus, croissance des utilisateurs actifs, ou volume de lettres d’intention, selon ce que vous avez réellement — et placez-le dans la position visuelle la plus forte de la diapositive, pas enfoui sous un paragraphe de contexte. Ensuite, ajoutez deux ou trois éléments de preuve supplémentaires : rétention, logos notables, ou un signal de réachat. Excluez les chiffres vaniteux comme le nombre total d’inscriptions ou de téléchargements d’applications sauf s’ils sont directement liés aux revenus ou à la rétention ; les investisseurs ont vu assez de présentations pour reconnaître un chiffre choisi parce qu’il est le plus élevé disponible plutôt que le plus pertinent.
Modèle Économique et Économies par Unité : Répondre à la Question Derrière la Question
Derrière *« comment gagnez-vous de l’argent ? »*, l’investisseur qui lit cette diapositive se demande en réalité quand les économies par unité deviennent positives et ce qui doit être vrai pour que cela reste valable. Cela signifie que la diapositive doit, au minimum, inclure votre modèle de tarification ou de revenus clairement énoncé, un coût d’acquisition client si vous disposez de données significatives, et l’ensemble d’hypothèses derrière votre chemin vers la rentabilité — pas seulement la destination.
Un point que je soulignerais comme un compromis plutôt qu’une règle : les fondateurs sur-engineérisent parfois cette diapositive avec un modèle financier sur cinq ans pour prouver leur diligence. Dans une première présentation, ce niveau de détail s’avère généralement contre-productif — il invite l’investisseur à chercher des failles dans les hypothèses à trois ans plutôt qu’à évaluer la trajectoire à court terme que vous contrôlez réellement. Réservez le modèle complet à la salle de données après qu’une première réunion se soit bien déroulée ; la diapositive doit contenir la logique, pas le tableau.
La Diapositive sur l’Équipe que Personne ne Lit Comme les Fondateurs l’Attendent
Les fondateurs traitent généralement la diapositive sur l’équipe comme une formalité — photos de tête, titres, une ligne de logos d’anciennes entreprises. Mais c’est l’une des rares sections d’une présentation que les investisseurs reviennent sans cesse consulter plutôt que de survoler une fois, car aux stades précoces, l’équipe est souvent le véritable pari, plus que les métriques actuelles. Ce qui doit figurer ici n’est pas un résumé de CV ; c’est une réponse en une phrase, par fondateur, à *« pourquoi cette personne en particulier est-elle positionnée pour résoudre ce problème ? »* — expérience sectorielle, une construction antérieure pertinente, ou une connexion personnelle à la douleur à résoudre. Un logo d’un ancien employeur connu signifie moins qu’une phrase expliquant ce que ce rôle a réellement appris au fondateur sur ce marché.
La Demande : Ce Qui Doit Vraiment Figurer sur la Diapositive de Financement
La diapositive « Demande » échoue le plus souvent en étant soit trop vague (« levée d’une série de fonds de départ ») soit trop restrictive (« 1,5 million de dollars pour 18 mois de trésorerie ») sans montrer comment ce chiffre se relie à ce qui va suivre. Ce qu’elle doit contenir : le montant recherché, le type de tour, et un bref décompte de ce que l’argent achète en termes de jalons — pas seulement des catégories comme *« embauche »* et *« marketing »*, mais le résultat spécifique que ces embauches ou ces dépenses doivent produire avant la prochaine levée.
Un simple calendrier de déploiement des fonds fonctionne bien ici — trois ou quatre phases cartographiées sur des mois, montrant ce qui est construit ou prouvé à chaque étape. Si vous assemblez cela visuellement plutôt qu’en liste à puces, un modèle de timeline conçu pour les roadmaps axées sur les jalons gère la logique des phases et des dates pour que la diapositive ne ressemble pas à un diagramme de Gantt générique extrait d’un outil de gestion de projet.
Aucune de ces étapes n’est vraiment un problème de checklist. C’est un problème de séquence et de contenu — savoir quelles deux ou trois choses un investisseur spécifique doit retenir après avoir quitté la présentation, et s’assurer que la diapositive censée prouver chacune d’elles porte réellement la preuve, et non seulement l’étiquette.
Commentaires (0)