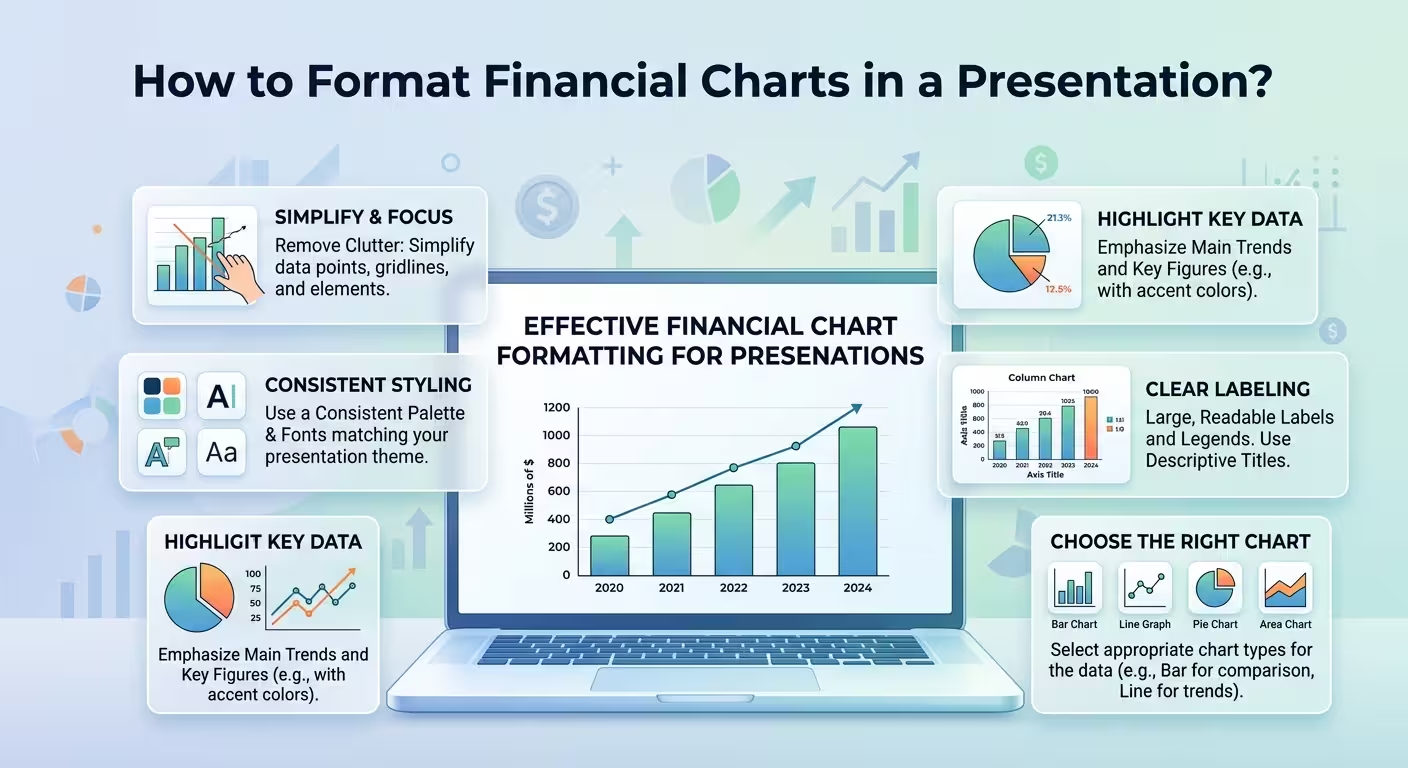
Un graphique financier peut contenir des chiffres parfaitement exacts et laisser tout de même le public incertain quant à ce qu’il observe. C’est là l’aspect inconfortable de la présentation d’informations financières : le problème n’est souvent pas les données. C’est la manière dont les données ont été présentées.
Je vois souvent des diapositives financières où chaque chiffre est techniquement correct, mais où le public doit trop travailler pour trouver le chiffre qui compte vraiment. Une ligne de revenus se bat contre cinq autres lignes. Un graphique de variance donne le même poids visuel à une petite déviation et à un problème majeur. Un tableau de bord affiche douze indicateurs clés sans clarifier lequel doit déclencher une décision.
Une bonne mise en forme des graphiques financiers résout ce problème avant même que le présentateur ne commence à parler. Le graphique doit rendre la relation financière visible en premier lieu, et laisser le conférencier ajouter l’interprétation ensuite.
Commencez par la question financière, pas par le type de graphique
L’une des façons les plus simples de créer une diapositive financière faible est d’ouvrir PowerPoint, de choisir un graphique, puis de tenter de faire entrer les données dedans. La meilleure séquence est presque l’inverse.
Commencez par vous demander ce que le public doit comprendre. Montrez-vous une croissance ? Expliquez-vous un écart budgétaire ? Comparez-vous des unités d’entreprise ? Montrez-vous comment l’argent s’est déplacé de l’équilibre initial à l’équilibre final ? Démontrez-vous que la rentabilité a changé alors que les revenus ont augmenté ?
Ces questions déterminent la structure visuelle.
- Évolution dans le temps : généralement, un graphique en ligne ou en colonnes est approprié lorsque la progression elle-même compte.
- Comparaison par catégorie : utilisez des barres lorsque le public doit comparer des départements, des produits, des régions ou des périodes.
- Prévu versus réel : utilisez des barres jumelles, des visuels de variance ou une structure de pont lorsque l’écart est l’histoire.
- Mouvement de trésorerie : un graphique en cascade peut expliquer comment des flux individuels entrants et sortants produisent la position finale.
- Composition financière : utilisez un graphique proportionnel lorsque le public a vraiment besoin de comprendre comment un total est divisé.
Pour un récit financier plus structuré, un modèle PowerPoint dédié aux graphiques financiers peut fournir des mises en page utiles au lieu de forcer chaque rapport dans un graphique générique.
Rendez le chiffre important visuellement dominant
Supposons qu’un graphique contient des revenus, des dépenses d’exploitation, un EBITDA et un bénéfice net. Si les quatre séries utilisent des couleurs et des poids de ligne tout aussi forts, le public n’a aucune raison de savoir laquelle mérite l’attention.
C’est là que la mise en forme des graphiques financiers devient plus qu’une simple décoration.
Donnez au principal indicateur le traitement visuel le plus fort. Les chiffres de soutien peuvent rester visibles mais plus discrets. Par exemple, si le but de la diapositive est d’expliquer la baisse de rentabilité, le bénéfice net pourrait recevoir la plus forte emphase tandis que les revenus et les coûts fournissent l’explication autour.
J’évitais aussi d’accorder automatiquement la même couleur vive à toutes les valeurs positives et la même couleur alarmante à toutes les valeurs négatives. La signification financière dépend du contexte. Une variance négative dans les dépenses peut être favorable, tandis qu’une variance négative dans les revenus peut être un problème.
La couleur doit communiquer la signification financière, et non simplement des émotions positives ou négatives.
Un test utile consiste à imaginer temporairement le graphique en noir et blanc. Si la hiérarchie souhaitée disparaît complètement, la conception repose probablement trop sur la couleur.
Mettez en forme les axes et les étiquettes selon la manière dont les gens lisent réellement la finance
Un axe de graphique est facile à ignorer lorsque vous construisez la diapositive et surprenamment difficile à interpréter lorsque vous êtes assis dans le public.
Les graphiques financiers deviennent souvent inutilement compliqués parce qu’ils affichent une précision excessive. Si la décision sous-jacente concerne des millions de dollars, montrer chaque valeur jusqu’à l’unité la plus petite aide rarement. Cela peut donner l’impression d’une analyse plus poussée tout en rendant la comparaison plus difficile.
Utilisez des unités qui correspondent à la décision :
- Utilisez les milliers ou les millions lorsque les chiffres sont suffisamment grands pour les justifier.
- Évitez de répéter les symboles monétaires sur chaque étiquette de données lorsque l’axe ou le sous-titre établit déjà l’unité.
- Utilisez la même unité sur des graphiques comparables dans la même présentation.
- Arrondissez les valeurs lorsque la précision supplémentaire ne change pas la décision.
- Rendez la période de rapport explicite : mois, trimestre, année fiscale ou période glissante.
Il y a une exception importante. Si une petite différence numérique est elle-même le sujet de la diapositive — par exemple, une marge étroite ou une petite déviation de prévision — un arrondi trop agressif peut masquer précisément le problème que vous essayez d’expliquer.
La règle est simple : la précision doit suivre la décision, et non le tableau.
Utilisez la variance pour expliquer ce qui a changé
Les dirigeants ont rarement besoin d’un graphique simplement pour confirmer que deux chiffres sont différents. Ils ont besoin de comprendre pourquoi ils sont différents.
Imaginez une diapositive budgétaire montrant :
- Budget : 8,0 M$
- Réalisé : 9,1 M$
Une paire de colonnes établit l’écart, mais ne l’explique pas. Si les 1,1 M$ supplémentaires proviennent de la main-d’œuvre, des matières premières, de la logistique et d’une dépense exceptionnelle, le visuel plus utile pourrait être un pont de variance montrant comment le budget initial s’est transformé en résultat réel.
C’est pourquoi les structures en cascade et en pont sont particulièrement utiles dans les présentations financières. Elles transforment une différence statique en une séquence de causes.
La collection Cash Flow Charts est une référence utile pour ce type d’explication financière de gauche à droite, surtout lorsque l’histoire implique des flux entrants, sortants, des soldes ou un mouvement budgétaire.
Mais n’utilisez pas une cascade simplement parce qu’elle semble sophistiquée. Si le public n’a besoin que de comparer deux totaux, un simple graphique en barres communiquera généralement plus rapidement.
Faites attention aux graphiques à double axe
Les graphiques à double axe sont tentants car ils permettent à deux indicateurs avec des échelles différentes de partager une même visualisation. Ils peuvent aussi créer une impression trompeuse de corrélation.
Par exemple, les revenus pourraient être affichés en millions tandis que la marge serait indiquée en pourcentage. Deux lignes peuvent sembler se déplacer ensemble simplement parce que le concepteur a sélectionné des plages d’axes pratiques.
Si la relation entre les variables est centrale dans l’argument, envisagez de séparer les graphiques ou d’utiliser une structure visuelle différente. Si un double axe est vraiment nécessaire, étiquetez agressivement les deux axes et rendez les unités impossibles à confondre.
Dans une présentation pour un conseil d’administration ou des investisseurs, je préférerais consacrer une demi-diapositive supplémentaire à deux graphiques clairs plutôt que d’économiser de l’espace avec une visualisation qui nécessite une explication avant que quelqu’un puisse l’interpréter.
Concevez les tableaux de bord financiers autour des décisions
Un tableau de bord financier a un rôle différent de celui d’un graphique financier individuel. Il doit établir un aperçu rapide sans devenir un mini-tableur.
Un tableau de bord pratique fonctionne généralement mieux lorsque les indicateurs sont regroupés selon les questions que le public est susceptible de poser : revenus, rentabilité, liquidité, efficacité ou flux de trésorerie.
Par exemple, au lieu d’organiser dix cartes d’indicateurs non liés dans une grille, vous pouvez créer une hiérarchie :
- Niveau supérieur : les quelques chiffres qui définissent la position financière actuelle.
- Niveau intermédiaire : des graphiques expliquant le mouvement ou la variance.
- Niveau de soutien : des indicateurs plus petits qui aident à expliquer les chiffres principaux.
Le modèle Financial KPI Dashboard démontre ce type de structure axée sur la finance avec des cartes d’indicateurs, des graphiques et des catégories financières organisées pour un usage de reporting.
L’essentiel n’est pas de copier la mise en page. C’est de comprendre la hiérarchie derrière celle-ci. Un tableau de bord doit répondre à « Qu’est-ce qui nécessite une attention ? » avant de répondre à « Quels sont les chiffres dont nous disposons ? »
Distinguez visuellement les prévisions des résultats réels
L’une des erreurs les plus faciles à commettre dans une présentation financière est de laisser les résultats historiques et les projections paraître identiques.
Si les revenus réels sont représentés par une ligne pleine et que les revenus prévus continuent avec exactement le même traitement visuel, le public peut ne pas remarquer où se termine la performance mesurée et où commence l’hypothèse.
Séparez-les délibérément. Un changement de style de ligne, une transition de fond subtile ou une section de prévision clairement étiquetée peut établir la frontière sans transformer le graphique en énigme de légende.
La même règle s’applique aux scénarios. Le cas de base, le scénario optimiste et le scénario pessimiste ne doivent pas être présentés comme s’ils étaient trois résultats tout aussi certains. Leur traitement visuel doit communiquer qu’ils ont des niveaux de certitude différents.
C’est particulièrement important dans les présentations de planification financière, où une prévision parfaitement mise en forme peut accidentellement paraître plus certaine que ne le justifient les hypothèses sous-jacentes.
Construisez un graphique financier qui résiste à la salle de présentation
Un graphique qui semble parfait à 150 % d’agrandissement sur votre écran peut échouer complètement lorsqu’il est projeté dans une salle de réunion.
Avant de finaliser la diapositive, vérifiez-la à la taille à laquelle les gens vont réellement la voir. Une personne assise à l’arrière peut-elle distinguer les étiquettes ? Peut-elle identifier la série mise en évidence ? Peut-elle comprendre les unités sans se pencher vers l’écran ?
Ensuite, effectuez un test plus radical : cachez le paragraphe explicatif et regardez uniquement le graphique. Pouvez-vous dire ce qui a changé, par rapport à quoi, et sur quelle période ?
Si ce n’est pas le cas, le graphique demande probablement au présentateur de faire trop de travail.
Une bonne présentation financière n’élimine pas l’explication. Elle change le rôle de l’explication. Au lieu de passer trente secondes à expliquer au public comment lire le graphique, vous pouvez utiliser ces trente secondes pour expliquer pourquoi le résultat compte.
C’est là l’objectif réel de la mise en forme des graphiques financiers. Pas des barres plus jolies, des lignes plus propres ou des tableaux de bord plus sophistiqués. L’objectif est de rendre l’argument financier visible avant que la discussion ne commence.
Lorsque je construis ces diapositives, je fais généralement une dernière vérification : si le public ne retient qu’une seule relation visuelle de cette diapositive, s’agit-il de la relation que j’ai voulu montrer ? Si la réponse est non, le graphique nécessite encore du travail — indépendamment de son apparence soignée.
Commentaires (0)